Domain paraffinöle.de kaufen?
Wir ziehen mit dem Projekt
paraffinöle.de um.
Sind Sie am Kauf der Domain
paraffinöle.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain paraffinöle.de kaufen?
Ist Risikolebensversicherung sinnvoll?
Ist Risikolebensversicherung sinnvoll? Eine Risikolebensversicherung kann sinnvoll sein, wenn man finanzielle Verpflichtungen hat, die im Todesfall abgesichert werden müssen, wie z.B. eine Hypothek oder die Versorgung der Familie. Sie bietet einen finanziellen Schutz für die Hinterbliebenen und kann helfen, finanzielle Engpässe zu vermeiden. Allerdings sollte man vor Abschluss einer Risikolebensversicherung seine individuelle Situation und Bedürfnisse sorgfältig prüfen, um sicherzustellen, dass sie wirklich notwendig ist. Es kann auch sinnvoll sein, verschiedene Angebote zu vergleichen, um die passende Versicherung zu finden. **
Wer bekommt Risikolebensversicherung ausgezahlt?
Die Risikolebensversicherung wird im Todesfall des Versicherten an die im Vertrag benannten Begünstigten ausgezahlt. Diese Begünstigten können beispielsweise Ehepartner, Kinder oder andere nahe Angehörige sein. Es ist wichtig, die Begünstigten im Vertrag klar zu benennen, um sicherzustellen, dass die Versicherungssumme im Todesfall an die gewünschten Personen ausgezahlt wird. Falls keine Begünstigten benannt sind, wird die Versicherungssumme in der Regel an die gesetzlichen Erben des Verstorbenen ausgezahlt. Es ist ratsam, regelmäßig zu überprüfen, ob die im Vertrag genannten Begünstigten noch den eigenen Wünschen entsprechen. **

Ähnliche Suchbegriffe für Risikolebensversicherung
Top-Angebote
Produkte zum Begriff Risikolebensversicherung:
-
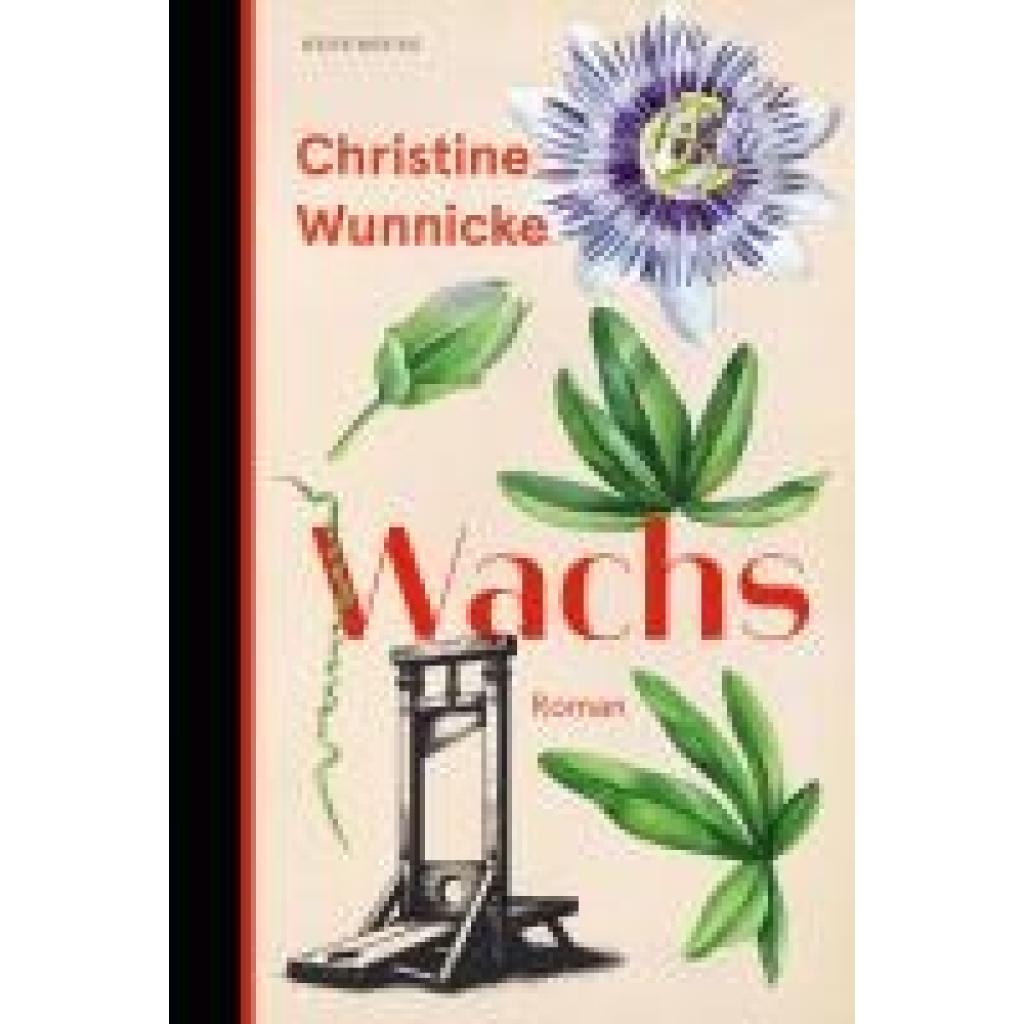
Wunnicke, Christine: WachsWachs , Eine Liebesgeschichte, so schön, so verwegen, wie nur Christine Wunnicke sie schreibt. Schauplatz ist Frankreich im 18. Jahrhundert, das vorrevolutionäre und das überaus revolutionäre. Und es lieben sich zwei Frauen, die verschiedener nicht sein könnten: Marie Biheron, die schon im zarten Alter Leichen seziert, um deren Innenleben aus Wachs zu modellieren; und Madeleine Basseporte, die zeichnend die Anatomie von Blumen aufs Papier zaubert, weil Menschen einen ja doch nur von der Arbeit abhalten und meist keine Ahnung haben. Männer kommen auch vor, in schönen Nebenrollen - ein nervöser Bestseller-Autor, ein junger Nichtsnutz und Diderot, der Kaffee trinkt und viel redet. Ein hinreißender Liebesroman, der hin und her schwingt zwischen der Zeit, als Küchenschellen friedlich am Wegesrand wachsen, und jenen Schreckenstagen, als nicht allein der Königin wie einer schönen Blume der Kopf abgeschlagen wurde. , Elektromotorenteile > Elektromotoren & -teile , Erscheinungsjahr: 20250228, Autoren: Wunnicke, Christine, Seitenzahl/Blattzahl: 176, Keyword: 18. Jahrhundert; Frankreich; Frauen; Liebe; Paris, Fachschema: Deutscher Buchpreis 2025 Longlist, Warengruppe: HC/Belletristik/Romane/Erzählungen, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 200, Breite: 134, Höhe: 16, Gewicht: 270, Produktform: Gebunden, Genre: Belletristik,24,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
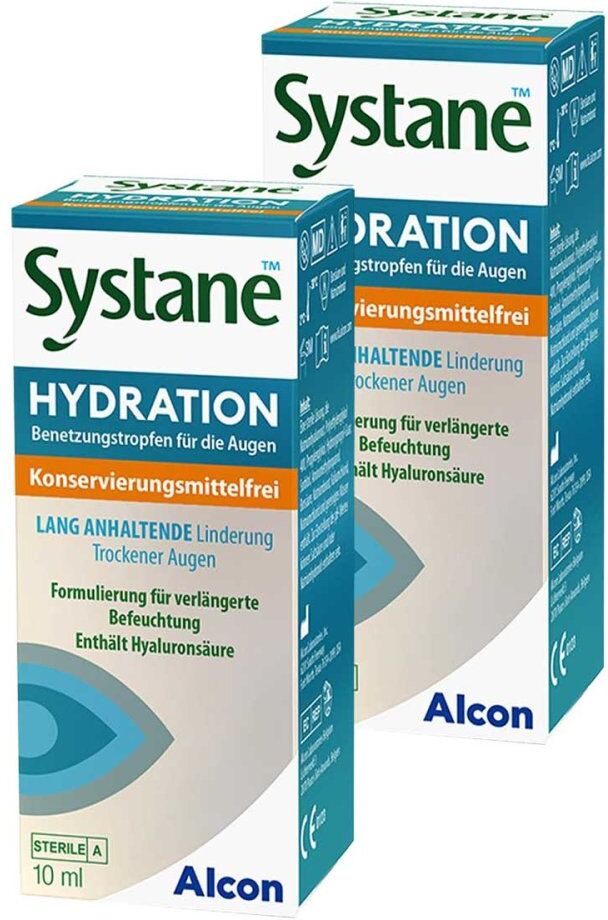
Systane Hydration ohne KonservierungsmittelAnwendungsgebiet von Systane Hydration ohne KonservierungsmittelSystane Hydration ohne Konservierungsmittel dienen zur Befeuchtung der Augenoberfläche und zur Nachbenetzung weicher Kontaktlinsen (einschließlich Silikon-Hydrogel-Kontaktlinsen). Trockene Augen können entstehen, wenn die Augen zu wenig Tränenflüssigkeit produzieren, deren Zusammensetzung nicht intakt ist oder die Augenoberfläche irritiert ist. Ist der Tränenfilm dauerhaft gestört, entsteht zu viel Reibung an der Augenoberfläche und es kommt zu Bindehautrötungen und Augenentzündungen. Auch Kontaktlinsen werden dann zunehmend schlecht vertragen. Eine langanhaltende Linderung der Symptome trockener Augen bieten Systane Hydration ohne Konservierungsmittel. Insbesondere für trockene Augen mit erhöhtem Feuchtigkeitsbedarf sind die Augentropfen gut geeignet. Dank der einzigartigen Kombination aus HP-Guar + Hyaluronsäure lindern sie die Symptome langanhaltend und unterstützen die Regeneration beschädigter Zellen. Systane Hydration ohne Konservierungsmittel sind kontaktlinsenverträglich und können daher auch während des Tragens von Kontaktlinsen angewendet werden. Dank des Drop-Tainers® ist das Eintropfen ins Auge einfach. Wirkungsweise von Systane Hydration ohne KonservierungsmittelSystane Hydration ohne Konservierungsmittel bietet dank Hyaluronsäure und HP-Guar einen höheren Schutz vor Austrocknung gegenüber Hyaluronsäure allein. Die Anwendung von Systane Hydration ohne Konservierungsmittel mit zweifach wirksamer, weiterentwickelter Befeuchtungsformel bietet langanhaltende Linderung bei moderaten, chronischen Symptomen von trockenen Augen.Wirkstoffe / Inhaltsstoffe / ZutatenInhaltsstoffe von Systane Hydration ohne Konservierungsmittel: Natriumhyaluronat,Polyethylenglykol400,Propylenglykol,Hydroxypropyl-Guar,Sorbitol,Aminomethylpropanol, Borsäure, Natriumborat, Kaliumchlorid, Natriumchlorid, gereinigtes Wasser. Ohne Konservierungsstoffe.GegenanzeigenBei bekann23,69 €*Versand: 3,99 €Sichere Weiterleitung zum Anbieter

-
Wie viel kostet Risikolebensversicherung?
Die Kosten für eine Risikolebensversicherung hängen von verschiedenen Faktoren ab, wie zum Beispiel dem Alter, dem Gesundheitszustand und der Versicherungssumme des Versicherten. Generell sind die Beiträge für jüngere und gesündere Personen niedriger als für ältere oder krankere Personen. Zudem spielt die Laufzeit der Versicherung eine Rolle bei der Berechnung der Kosten. Es ist daher empfehlenswert, sich individuell beraten zu lassen, um ein maßgeschneidertes Angebot zu erhalten. Letztendlich kann man sagen, dass die Kosten für eine Risikolebensversicherung je nach individueller Situation variieren können. **
-
Wann endet eine Risikolebensversicherung?
Eine Risikolebensversicherung endet in der Regel mit dem Tod der versicherten Person. Sobald der Todesfall eintritt, wird die vereinbarte Versicherungssumme an die benannten Begünstigten ausgezahlt. Alternativ kann die Versicherung auch enden, wenn die Vertragslaufzeit abgelaufen ist und kein Todesfall eingetreten ist. In diesem Fall erfolgt keine Auszahlung der Versicherungssumme. Es ist auch möglich, dass die Versicherung endet, wenn der Versicherungsnehmer die Beiträge nicht mehr bezahlt und der Vertrag deshalb gekündigt wird. In einigen Fällen kann die Versicherung auch enden, wenn die versicherte Person eine schwere Krankheit oder Invalidität erleidet und eine entsprechende Zusatzvereinbarung getroffen wurde. **
-
Was zahlt eine Risikolebensversicherung?
Eine Risikolebensversicherung zahlt im Todesfall des Versicherten eine vorab festgelegte Summe an die benannten Begünstigten aus. Die Höhe dieser Summe wird bei Vertragsabschluss vereinbart und richtet sich oft nach der finanziellen Absicherung, die der Versicherte für seine Familie oder Hinterbliebenen wünscht. Die Beiträge für eine Risikolebensversicherung sind im Vergleich zu anderen Lebensversicherungen meist niedrig, da sie ausschließlich im Todesfall des Versicherten Leistungen erbringt. Die Auszahlung der Versicherungssumme erfolgt in der Regel steuerfrei und kann dazu dienen, finanzielle Engpässe nach dem Tod des Versicherten zu überbrücken. **
-
Warum Risikolebensversicherung über Kreuz?
Die Risikolebensversicherung über Kreuz wird oft von Ehepartnern abgeschlossen, um sich gegenseitig finanziell abzusichern. Im Falle des Todes eines Partners erhält der andere Partner die vereinbarte Versicherungssumme, um finanzielle Verpflichtungen wie beispielsweise Kredite oder die Kinderbetreuung weiterhin stemmen zu können. Durch die Überkreuzversicherung wird somit eine finanzielle Absicherung für den Partner gewährleistet. Zudem ist die Risikolebensversicherung über Kreuz oft günstiger als zwei separate Versicherungen, da die Versicherungsgesellschaften von einem geringeren Risiko ausgehen, wenn beide Partner versichert sind. **
Wie funktioniert die Risikolebensversicherung?
Die Risikolebensversicherung funktioniert, indem der Versicherungsnehmer eine Police abschließt, die im Todesfall des Versicherten eine vorher festgelegte Summe an die benannten Begünstigten auszahlt. Der Versicherungsnehmer zahlt regelmäßig Prämien an die Versicherungsgesellschaft, um den Versicherungsschutz aufrechtzuerhalten. Die Höhe der Prämie hängt von verschiedenen Faktoren wie dem Eintrittsalter, der Versicherungssumme und dem Gesundheitszustand des Versicherten ab. Im Gegensatz zur Kapitallebensversicherung gibt es bei der Risikolebensversicherung keine Rückkaufswerte oder Sparanteile - sie dient ausschließlich dem finanziellen Schutz der Hinterbliebenen im Todesfall. **
Was ist eine Risikolebensversicherung?
Eine Risikolebensversicherung ist eine Art von Lebensversicherung, die speziell darauf abzielt, finanzielle Sicherheit für die Hinterbliebenen im Todesfall des Versicherten zu bieten. Im Gegensatz zu anderen Lebensversicherungen zahlt eine Risikolebensversicherung nur im Todesfall aus und hat keine Kapitalbildungskomponente. Sie dient in erster Linie dazu, finanzielle Verpflichtungen wie Hypotheken oder Schulden abzudecken und den Hinterbliebenen eine finanzielle Absicherung zu bieten. **
Top-Angebote
Produkte zum Begriff Risikolebensversicherung:
-
STALOC PTFE Spray ; öl- und fettfreies Trocken-Schmiermittel ; Gleitmittel ; 100% PTFE ; 400 mlÖl- und fettfreies Trockenschmier- und Gleitmittel mit 100 % PTFE-AnteilIdeal für Holz-, Kunststoff- und Metallbearbeitungsmaschinen. Reduziert Reibung. Zieht keinen Schmutz an. Eingesetzt für Lager und Gleitschienen. Ebenfalls gut geeignet als Trennmittel in Arbeitsbereichen, in denen öl- oder silikonhaltige Mittel die Nachbearbeitung stören.Produktvorteile:fettfreiesund schnelltrocknendes Trockenschmiermittelreduziert Reibungzieht keinen Schmutz anInhalt(ml): 400Verpackung: SpraydoseGHS: GHS02GHS07GHS09GHSSIGNAL: GefahrKennzeichnung: AT, DE HU, CZ, ITTemperaturbeständigkeit: bis +270 °CFarbe: TransparentMarke: StalocType: SQ-460Inhaltsangabe (ST): 117,50 €*Versand: 5,90 €Sichere Weiterleitung zum Anbieter
-
Preiswettbewerb in der Risikolebensversicherung unter Berücksichtigung biometrische Risiken, Taschenbuch von Carina Saalfeld, GRIN, 978-3-656-88880-2Preiswettbewerb In Der Risikolebensversicherung Unter Berücksichtigung Biometrische Risiken, Taschenbuch Von Carina Saalfeld, Grin, 978-3-656-88880-2, Seitenanzahl: 5227,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wunnicke, Christine: WachsWachs , Eine Liebesgeschichte, so schön, so verwegen, wie nur Christine Wunnicke sie schreibt. Schauplatz ist Frankreich im 18. Jahrhundert, das vorrevolutionäre und das überaus revolutionäre. Und es lieben sich zwei Frauen, die verschiedener nicht sein könnten: Marie Biheron, die schon im zarten Alter Leichen seziert, um deren Innenleben aus Wachs zu modellieren; und Madeleine Basseporte, die zeichnend die Anatomie von Blumen aufs Papier zaubert, weil Menschen einen ja doch nur von der Arbeit abhalten und meist keine Ahnung haben. Männer kommen auch vor, in schönen Nebenrollen - ein nervöser Bestseller-Autor, ein junger Nichtsnutz und Diderot, der Kaffee trinkt und viel redet. Ein hinreißender Liebesroman, der hin und her schwingt zwischen der Zeit, als Küchenschellen friedlich am Wegesrand wachsen, und jenen Schreckenstagen, als nicht allein der Königin wie einer schönen Blume der Kopf abgeschlagen wurde. , Elektromotorenteile > Elektromotoren & -teile , Erscheinungsjahr: 20250228, Autoren: Wunnicke, Christine, Seitenzahl/Blattzahl: 176, Keyword: 18. Jahrhundert; Frankreich; Frauen; Liebe; Paris, Fachschema: Deutscher Buchpreis 2025 Longlist, Warengruppe: HC/Belletristik/Romane/Erzählungen, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 200, Breite: 134, Höhe: 16, Gewicht: 270, Produktform: Gebunden, Genre: Belletristik,24,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Ist Risikolebensversicherung sinnvoll?
Ist Risikolebensversicherung sinnvoll? Eine Risikolebensversicherung kann sinnvoll sein, wenn man finanzielle Verpflichtungen hat, die im Todesfall abgesichert werden müssen, wie z.B. eine Hypothek oder die Versorgung der Familie. Sie bietet einen finanziellen Schutz für die Hinterbliebenen und kann helfen, finanzielle Engpässe zu vermeiden. Allerdings sollte man vor Abschluss einer Risikolebensversicherung seine individuelle Situation und Bedürfnisse sorgfältig prüfen, um sicherzustellen, dass sie wirklich notwendig ist. Es kann auch sinnvoll sein, verschiedene Angebote zu vergleichen, um die passende Versicherung zu finden. **
-
Wer bekommt Risikolebensversicherung ausgezahlt?
Die Risikolebensversicherung wird im Todesfall des Versicherten an die im Vertrag benannten Begünstigten ausgezahlt. Diese Begünstigten können beispielsweise Ehepartner, Kinder oder andere nahe Angehörige sein. Es ist wichtig, die Begünstigten im Vertrag klar zu benennen, um sicherzustellen, dass die Versicherungssumme im Todesfall an die gewünschten Personen ausgezahlt wird. Falls keine Begünstigten benannt sind, wird die Versicherungssumme in der Regel an die gesetzlichen Erben des Verstorbenen ausgezahlt. Es ist ratsam, regelmäßig zu überprüfen, ob die im Vertrag genannten Begünstigten noch den eigenen Wünschen entsprechen. **
-
Wie viel kostet Risikolebensversicherung?
Die Kosten für eine Risikolebensversicherung hängen von verschiedenen Faktoren ab, wie zum Beispiel dem Alter, dem Gesundheitszustand und der Versicherungssumme des Versicherten. Generell sind die Beiträge für jüngere und gesündere Personen niedriger als für ältere oder krankere Personen. Zudem spielt die Laufzeit der Versicherung eine Rolle bei der Berechnung der Kosten. Es ist daher empfehlenswert, sich individuell beraten zu lassen, um ein maßgeschneidertes Angebot zu erhalten. Letztendlich kann man sagen, dass die Kosten für eine Risikolebensversicherung je nach individueller Situation variieren können. **
-
Wann endet eine Risikolebensversicherung?
Eine Risikolebensversicherung endet in der Regel mit dem Tod der versicherten Person. Sobald der Todesfall eintritt, wird die vereinbarte Versicherungssumme an die benannten Begünstigten ausgezahlt. Alternativ kann die Versicherung auch enden, wenn die Vertragslaufzeit abgelaufen ist und kein Todesfall eingetreten ist. In diesem Fall erfolgt keine Auszahlung der Versicherungssumme. Es ist auch möglich, dass die Versicherung endet, wenn der Versicherungsnehmer die Beiträge nicht mehr bezahlt und der Vertrag deshalb gekündigt wird. In einigen Fällen kann die Versicherung auch enden, wenn die versicherte Person eine schwere Krankheit oder Invalidität erleidet und eine entsprechende Zusatzvereinbarung getroffen wurde. **
Ähnliche Suchbegriffe für Risikolebensversicherung
-
Systane Hydration ohne KonservierungsmittelAnwendungsgebiet von Systane Hydration ohne KonservierungsmittelSystane Hydration ohne Konservierungsmittel dienen zur Befeuchtung der Augenoberfläche und zur Nachbenetzung weicher Kontaktlinsen (einschließlich Silikon-Hydrogel-Kontaktlinsen). Trockene Augen können entstehen, wenn die Augen zu wenig Tränenflüssigkeit produzieren, deren Zusammensetzung nicht intakt ist oder die Augenoberfläche irritiert ist. Ist der Tränenfilm dauerhaft gestört, entsteht zu viel Reibung an der Augenoberfläche und es kommt zu Bindehautrötungen und Augenentzündungen. Auch Kontaktlinsen werden dann zunehmend schlecht vertragen. Eine langanhaltende Linderung der Symptome trockener Augen bieten Systane Hydration ohne Konservierungsmittel. Insbesondere für trockene Augen mit erhöhtem Feuchtigkeitsbedarf sind die Augentropfen gut geeignet. Dank der einzigartigen Kombination aus HP-Guar + Hyaluronsäure lindern sie die Symptome langanhaltend und unterstützen die Regeneration beschädigter Zellen. Systane Hydration ohne Konservierungsmittel sind kontaktlinsenverträglich und können daher auch während des Tragens von Kontaktlinsen angewendet werden. Dank des Drop-Tainers® ist das Eintropfen ins Auge einfach. Wirkungsweise von Systane Hydration ohne KonservierungsmittelSystane Hydration ohne Konservierungsmittel bietet dank Hyaluronsäure und HP-Guar einen höheren Schutz vor Austrocknung gegenüber Hyaluronsäure allein. Die Anwendung von Systane Hydration ohne Konservierungsmittel mit zweifach wirksamer, weiterentwickelter Befeuchtungsformel bietet langanhaltende Linderung bei moderaten, chronischen Symptomen von trockenen Augen.Wirkstoffe / Inhaltsstoffe / ZutatenInhaltsstoffe von Systane Hydration ohne Konservierungsmittel: Natriumhyaluronat,Polyethylenglykol400,Propylenglykol,Hydroxypropyl-Guar,Sorbitol,Aminomethylpropanol, Borsäure, Natriumborat, Kaliumchlorid, Natriumchlorid, gereinigtes Wasser. Ohne Konservierungsstoffe.GegenanzeigenBei bekann23,69 €*Versand: 3,99 €Sichere Weiterleitung zum Anbieter
-
STALOC Schmiermittel Korrotech 1000 ; öl- und fettfrei ; Gleitschmierstoff ; Feinschmiermittel ; 400 mlÖl- und fettfreies Schmiermittel für die holzverarbeitende Industrie. Dient als Gleitschmierstoff, als Feinschmiermittel sowie als wachsfreie LagerkonservierungProduktvorteile:ideal für Holzbearbeitungsmaschinen (Rollenführungen und Bewegungsspindeln)neutral gegen Staub und Späneverdrängt Feuchtigkeitschützt vor Korrosion und Oxidationhervorragende mechanische und thermische Stabilitätsehr gute Penetrationgute Reinigungswirkungaktiver Korrosionsschutz durch VCI (Vapor Corrosion Inhibitor)greift weder Lack noch Kunststoff anideale Verarbeitung durch 360° VentilInhalt(ml): 400Verpackung: SpraydoseMarke: StalocGHSSIGNAL: AchtungTemperaturbeständigkeit: -40 ° bis +100 °CKennzeichnung: AT, DE, HU, CZ, ITType: SQ-1001Inhaltsangabe (ST): 114,12 €*Versand: 5,90 €Sichere Weiterleitung zum Anbieter
-
Was zahlt eine Risikolebensversicherung?
Eine Risikolebensversicherung zahlt im Todesfall des Versicherten eine vorab festgelegte Summe an die benannten Begünstigten aus. Die Höhe dieser Summe wird bei Vertragsabschluss vereinbart und richtet sich oft nach der finanziellen Absicherung, die der Versicherte für seine Familie oder Hinterbliebenen wünscht. Die Beiträge für eine Risikolebensversicherung sind im Vergleich zu anderen Lebensversicherungen meist niedrig, da sie ausschließlich im Todesfall des Versicherten Leistungen erbringt. Die Auszahlung der Versicherungssumme erfolgt in der Regel steuerfrei und kann dazu dienen, finanzielle Engpässe nach dem Tod des Versicherten zu überbrücken. **
-
Warum Risikolebensversicherung über Kreuz?
Die Risikolebensversicherung über Kreuz wird oft von Ehepartnern abgeschlossen, um sich gegenseitig finanziell abzusichern. Im Falle des Todes eines Partners erhält der andere Partner die vereinbarte Versicherungssumme, um finanzielle Verpflichtungen wie beispielsweise Kredite oder die Kinderbetreuung weiterhin stemmen zu können. Durch die Überkreuzversicherung wird somit eine finanzielle Absicherung für den Partner gewährleistet. Zudem ist die Risikolebensversicherung über Kreuz oft günstiger als zwei separate Versicherungen, da die Versicherungsgesellschaften von einem geringeren Risiko ausgehen, wenn beide Partner versichert sind. **
-
Wie funktioniert die Risikolebensversicherung?
Die Risikolebensversicherung funktioniert, indem der Versicherungsnehmer eine Police abschließt, die im Todesfall des Versicherten eine vorher festgelegte Summe an die benannten Begünstigten auszahlt. Der Versicherungsnehmer zahlt regelmäßig Prämien an die Versicherungsgesellschaft, um den Versicherungsschutz aufrechtzuerhalten. Die Höhe der Prämie hängt von verschiedenen Faktoren wie dem Eintrittsalter, der Versicherungssumme und dem Gesundheitszustand des Versicherten ab. Im Gegensatz zur Kapitallebensversicherung gibt es bei der Risikolebensversicherung keine Rückkaufswerte oder Sparanteile - sie dient ausschließlich dem finanziellen Schutz der Hinterbliebenen im Todesfall. **
-
Was ist eine Risikolebensversicherung?
Eine Risikolebensversicherung ist eine Art von Lebensversicherung, die speziell darauf abzielt, finanzielle Sicherheit für die Hinterbliebenen im Todesfall des Versicherten zu bieten. Im Gegensatz zu anderen Lebensversicherungen zahlt eine Risikolebensversicherung nur im Todesfall aus und hat keine Kapitalbildungskomponente. Sie dient in erster Linie dazu, finanzielle Verpflichtungen wie Hypotheken oder Schulden abzudecken und den Hinterbliebenen eine finanzielle Absicherung zu bieten. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.